Combien de temps conserver ses relevés bancaires ?
Vos papiers bancaires s’accumulent vite, entre les relevés mensuels, les justificatifs d’opérations et les contrats signés en agence ou en ligne. Bien organiser ce dossier évite les mauvaises surprises, surtout quand une banque réclame une trace ou qu’un litige apparaît des années plus tard. Conserver les relevés de compte bancaire est donc une habitude simple, mais essentielle : elle permet de garder une preuve fiable, de respecter les délais utiles et de protéger vos documents, qu’ils soient au format papier ou numérique.
La vraie question est claire : combien de temps faut-il garder chaque document, pourquoi certaines pièces méritent un archivage plus long, et comment classer tout cela sans se tromper ? Dans ce guide pratique, vous allez voir les durées de conservation à retenir, les papiers vraiment utiles, les bonnes méthodes de rangement et les cas où un ancien relevé peut encore servir, notamment pour un usage fiscal, juridique ou en cas de contrôle.
Combien de temps garder ses relevés et justificatifs bancaires ?
Pour savoir quand conserver les relevés de compte bancaire, il faut d’abord distinguer le relevé mensuel, le justificatif d’opération, le bordereau de dépôt et le contrat. En pratique, la durée dépend du type de document et de son utilité future. Un relevé peut servir de preuve en cas de délai de contestation, de demande fiscale ou de litige avec la banque. Garder ce document trop peu longtemps expose à une perte de droit, alors qu’une conservation trop longue encombre inutilement vos archives. Pour approfondir ce sujet, consultez notre guide sur conservation document bancaire.
Le bon réflexe consiste à retenir une durée adaptée à chaque document, surtout quand l’impôt, un contrat ou une preuve de paiement peuvent être en jeu. Pour un particulier, le délai utile n’est pas toujours le même que pour un professionnel. Dans le doute, mieux vaut conserver un relevé quelques années de plus que le contraire, car un ancien document bancaire peut encore éclairer une opération, un virement ou un prélèvement contesté.
| Document bancaire | Durée de conservation conseillée |
|---|---|
| Relevé de compte | Au moins 5 ans |
| Justificatif d’opération | 5 ans, parfois davantage |
| Contrat bancaire | Pendant toute la durée du contrat puis 5 ans |
| Preuve de paiement importante | Jusqu’à la fin du délai de contestation |
| Bordereau lié à l’impôt | Au moins 3 ans |
Les délais à retenir selon le type de document
Le délai à garder en tête dépend du document et de son usage. Un relevé sert souvent de preuve, alors qu’un contrat fixe les droits et obligations entre vous et la banque. Pour un document fiscal, la durée peut être plus sensible, car l’administration peut demander des justificatifs sur plusieurs exercices. En matière de droit, la logique est simple : plus le document peut prouver une opération, plus sa conservation mérite d’être prudente. C’est là que l’on évite les erreurs de tri.
Quand un ancien relevé peut encore servir
Un ancien relevé peut servir lors d’un litige avec une banque, pour confirmer une opération oubliée ou pour démontrer un paiement ancien. Il arrive aussi qu’un document papier ou numérique soit utile pour l’impôt, une succession ou une vérification de fonds. Dans ces situations, la conservation devient une protection concrète. Vous pensez avoir terminé avec un relevé vieux de six ans ? Il peut pourtant rester utile si une contestation surgit ou si une pièce manque à votre dossier.
Quels papiers bancaires faut-il vraiment archiver ?
Tous les documents bancaires ne méritent pas la même attention. Certains, comme les relevés ou les contrats, doivent être gardés avec soin, tandis que d’autres peuvent être classés puis écartés plus vite. La bonne méthode consiste à distinguer ce qui sert au suivi courant et ce qui peut encore prouver une opération, un crédit, un prêt ou une épargne. En matière de conservation, il faut rester pratique : garder ce qui protège, sans transformer vos dossiers en archive inutile.
Voici les documents à archiver en priorité, surtout si vous voulez éviter de chercher pendant une heure au moment critique : relevés mensuels, contrat de prêt, contrat de crédit, preuve de virement important, talon ou copie de chèque, justificatif d’épargne, et document lié à une carte bancaire ou à des fonds transférés. Cette logique est simple : plus l’opération est sensible, plus le document doit rester accessible, bien rangé et facile à retrouver.
- Relevés de compte liés à une opération importante
- Contrat de prêt ou de crédit
- Preuve de virement ou de paiement significatif
- Document d’épargne ou d’ouverture de produit
- Copie de chèque ou bordereau de remise
- Justificatif de fonds pour une opération exceptionnelle
- Document de carte bancaire en cas d’incident
Les documents à garder en priorité
Le premier réflexe consiste à garder tout document qui peut servir de preuve. Un relevé, un contrat, une attestation de crédit ou un papier lié à un prêt sont des pièces à forte valeur pratique. Pour l’épargne, conservez aussi les documents qui retracent les versements et les mouvements de fonds. Si vous avez un doute, demandez-vous simplement : ce document peut-il prouver un droit, une opération ou une origine de fonds ? Si la réponse est oui, il mérite l’archivage.
Ceux que l’on peut classer puis écarter plus vite
Certains documents liés à la carte, à un virement courant ou à une opération de banque banale n’ont pas vocation à rester éternellement dans vos dossiers. Leur conservation reste utile pendant le délai de contestation, puis ils peuvent être écartés si aucun enjeu particulier n’existe. La bonne pratique consiste à bien séparer les pièces courantes des pièces sensibles. Ainsi, vous évitez l’accumulation et vous gardez seulement ce qui peut encore servir.
Comment organiser un archivage bancaire simple et fiable ?
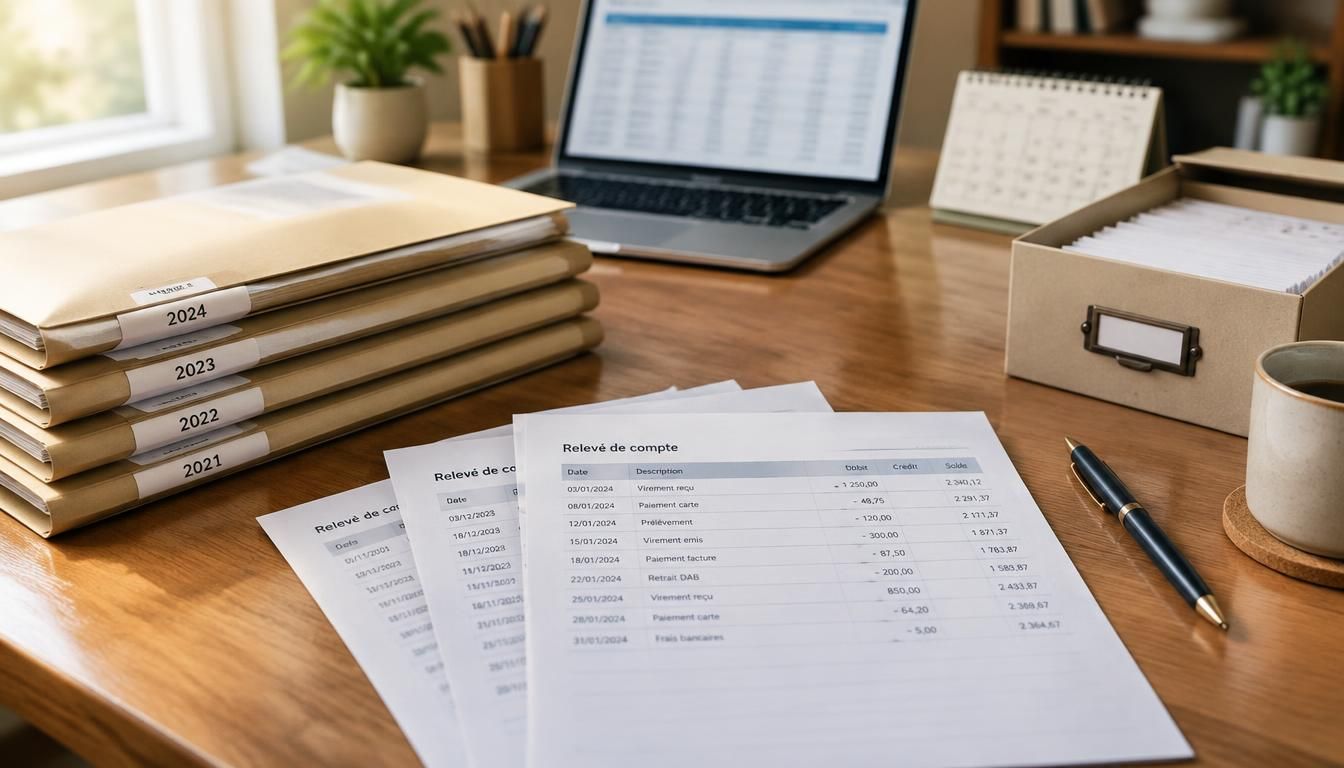
Un bon archivage commence par une méthode claire. Classez chaque document par année, puis par compte ou par catégorie : relevés, contrats, preuves de paiement, épargne, crédit. Ce système permet de retrouver rapidement une pièce en cas de besoin, sans fouiller dans dix dossiers. Si vous recevez vos relevés en format papier, rangez-les dans une chemise datée. Si vous travaillez en numérique, nommez vos fichiers de façon cohérente. Le but n’est pas de tout garder, mais de conserver ce qui compte, bien protégé.
Un conseil simple : faites un point d’archivage une fois par an, par exemple au moment de votre déclaration d’impôt ou du tri de printemps. Vous pouvez alors classer les nouveaux documents, supprimer ceux devenus inutiles et vérifier que vos fichiers sont lisibles. Cette routine évite les doublons, les pertes et les oublis. Elle vous fait gagner du temps, surtout quand un document ancien doit être retrouvé en urgence.
Classer ses relevés sans perdre de temps
Pour un archivage efficace, utilisez une logique stable : une boîte, un dossier ou un classeur par année, puis des sous-dossiers par type de document. Le conseil le plus utile est de ne jamais mélanger les pièces en vrac. Un relevé de banque, un contrat ou une preuve de virement doit toujours avoir sa place. Si vous appliquez cette règle dès le départ, vous gagnez en sécurité et vous limitez les erreurs de tri. Un bon classement, c’est souvent dix minutes de moins au mauvais moment.
Papier ou numérique : quel format choisir ?
Le format papier rassure par sa simplicité, mais il prend de la place. Le numérique facilite la recherche et l’archivage, à condition de protéger les fichiers avec un mot de passe et une sauvegarde. L’idéal est souvent de combiner les deux : garder l’original papier quand il est important, et utiliser une version numérique pour l’accès rapide. Pensez aussi à la sécurité : un fichier bancaire mal protégé peut être consulté par erreur. Mieux vaut donc conserver avec méthode que multiplier les copies inutiles.
Pourquoi ces documents servent-ils en cas de contrôle ou de litige ?
Un document bancaire n’est pas seulement un papier administratif : c’est souvent une preuve. En cas de litige, il peut démontrer qu’un paiement a bien eu lieu, qu’un virement a été envoyé ou qu’une somme a été reçue. Lors d’un contrôle, cette preuve devient précieuse, car elle aide à justifier une déclaration, une origine de fonds ou une opération sensible. C’est pour cela que conserver les relevés de compte bancaire reste une responsabilité prudente, autant pour le particulier que pour le professionnel.
Sur le plan juridique, un document bien conservé peut faire la différence entre une explication floue et une réponse solide. Si une banque conteste un débit, si l’administration demande un justificatif ou si un tiers remet en cause un paiement, vous disposez d’un élément concret. La responsabilité du titulaire du compte est alors simple : garder la pièce utile assez longtemps pour répondre à la demande, sans attendre que le problème apparaisse.
En cas de contestation bancaire ou administrative
Dans un litige bancaire, la preuve repose souvent sur un document daté, lisible et complet. Un relevé, un contrat ou un justificatif de paiement peut établir votre droit et clarifier votre responsabilité. Si la contestation porte sur une opération ancienne, le fait d’avoir conservé le document change tout. Vous gagnez du temps, vous évitez les discussions approximatives et vous apportez une réponse factuelle. En pratique, la conservation d’une pièce bancaire sert donc à sécuriser votre position.
Ce que le contrôle fiscal peut demander
Le contrôle fiscal peut demander des documents liés à une déclaration, à un mouvement d’argent ou à l’origine de certains fonds. Dans ce contexte, le document bancaire devient un appui civil, juridique et financier. Il ne s’agit pas seulement de prouver un paiement, mais aussi de montrer la cohérence d’une situation. Garder ses relevés et ses pièces justificatives permet alors de répondre plus sereinement, surtout si l’impôt ou une opération inhabituelle est en cause.
Particulier ou professionnel : les règles ne se lisent pas de la même façon
Pour un particulier, l’archivage bancaire reste surtout une question de prudence et de confort. Pour un professionnel, c’est aussi un sujet de comptable, de conformité et de suivi du travail. Une entreprise, une PME ou une société ne gère pas ses documents de la même manière qu’un foyer. Les relevés, les contrats et les pièces liées aux fonds doivent s’intégrer à une organisation plus rigoureuse, car ils servent à justifier l’activité commerciale et sociale.
Dans un contexte professionnel, le document bancaire n’est pas isolé : il rejoint la comptabilité, les déclarations, les contrats et la création de la société. Le comptable a besoin d’un archivage clair pour suivre les flux, vérifier les mouvements et préparer les pièces utiles. Plus l’activité est structurée, plus la conservation doit être régulière. C’est particulièrement vrai pour une PME ou pour un indépendant qui mélange parfois dépenses personnelles et dépenses de travail.
Ce qui change pour une entreprise ou une PME
Dans une entreprise ou une PME, le comptable attend un archivage ordonné, car chaque contrat, chaque relevé et chaque pièce de paiement peut servir à justifier une écriture. La société doit pouvoir retrouver rapidement un document en cas de contrôle, de vérification ou de besoin interne. Ce niveau d’exigence est plus fort que pour un usage personnel, car les flux sont plus nombreux et les enjeux plus élevés. Une bonne conservation réduit les erreurs et sécurise l’activité.
Adapter la conservation à l’activité professionnelle
Le professionnel doit adapter la conservation à son travail, à son activité commerciale et à ses besoins de fonds. Lors d’une création, il est utile de garder les pièces qui montrent l’origine des apports et les premiers contrats. Ensuite, l’archivage doit suivre le rythme de la société : plus il y a d’opérations, plus le classement doit être précis. Le conseil le plus simple reste le même : garder ce qui peut prouver, classer ce qui peut servir, et supprimer seulement quand le délai est réellement passé.
FAQ – Questions fréquentes sur la conservation des relevés bancaires
Combien de temps faut-il garder ses relevés bancaires ?
En général, il est conseillé de conserver vos relevés plusieurs années, souvent au moins 5 ans, afin d’avoir une preuve disponible en cas de besoin.
Peut-on jeter les anciens relevés de compte sans risque ?
Oui, mais seulement après avoir vérifié que le délai utile est passé et qu’aucun litige, contrôle ou justificatif fiscal ne peut encore les rendre nécessaires.
Faut-il conserver les relevés au format papier ou en version numérique ?
Les deux formats sont possibles. Le papier rassure, le numérique facilite l’archivage et la recherche, à condition de protéger vos fichiers.
Quels documents bancaires garder plus longtemps en cas de litige ?
Gardez les relevés, contrats, preuves de paiement, justificatifs de virement et tout document pouvant démontrer une opération contestée.
Les professionnels doivent-ils suivre les mêmes délais que les particuliers ?
Non, un professionnel ou une entreprise a souvent besoin d’un archivage plus rigoureux, car les pièces servent aussi à la comptabilité et au suivi de l’activité.
Que faire avant de supprimer un document bancaire ?
Vérifiez sa valeur de preuve, le délai de conservation applicable et son utilité possible pour un contrôle, un impôt ou un contrat encore actif.