
Dates de versement de la retraite Carsat mois par mois
 Aurore
•
16 octobre 2026
Quand on surveille sa pension, quelques jours peuvent vraiment changer l’équilibre d’un budget. La date versement retraite carsat 2025 représente donc un repère essentiel pour comprendre quand l’argent part et quand il arrive réellement sur votre compte. Elle permet d’anticiper les mois de janvier, novembre et décembre, d’éviter les malentendus avec la banque et de vérifier rapidement un éventuel écart. Vous savez ainsi à quoi vous attendre, sans stress inutile.
Calendrier 2025 des paiements Carsat
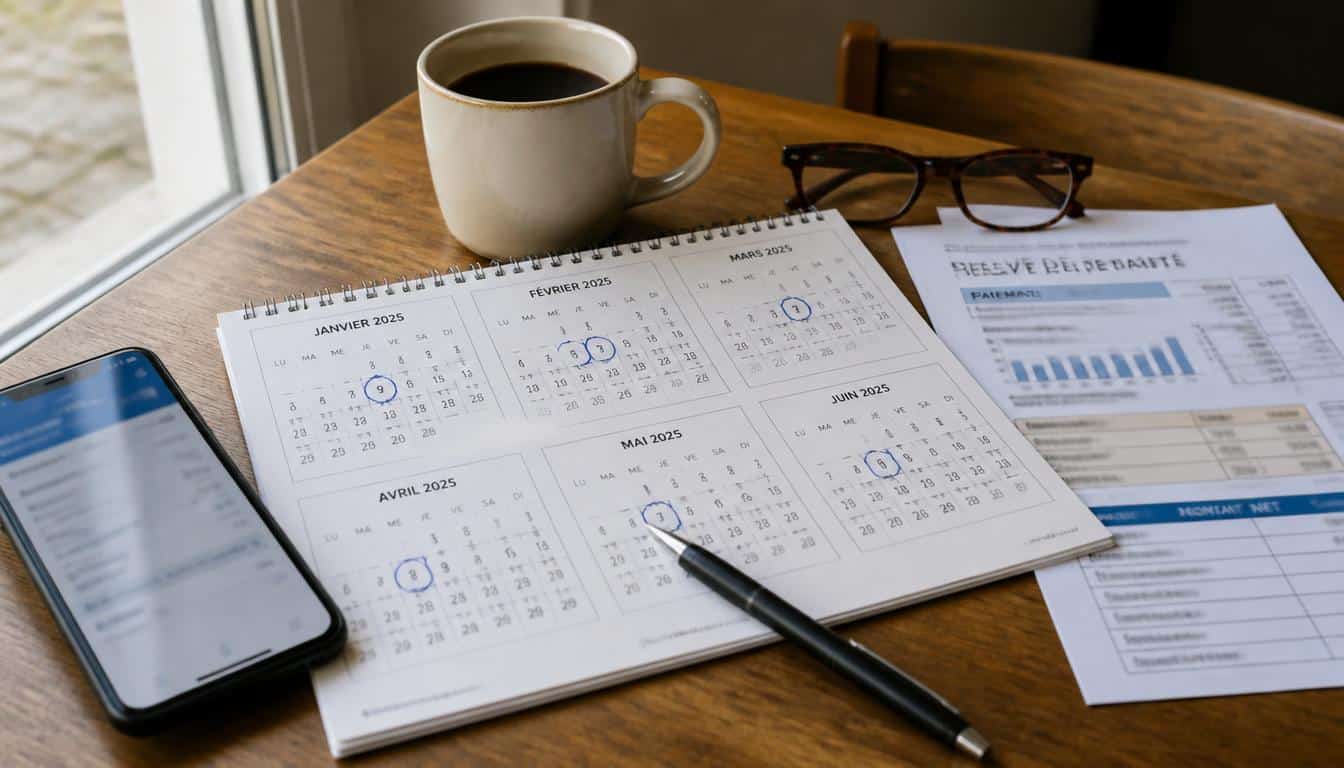
- En 2025, la retraite Carsat est versée chaque mois, avec des dates différentes selon le jour ouvré. Les paiements sont prévus le 9 janvier, le 10 février, le 10 mars, le 9 avril, le 9 mai, le 9 juin, le 9 juillet, le 8 août, le 9 septembre, le 9 octobre, le 7 novembre et le 9 décembre.
- Les mois de janvier, novembre et décembre demandent une vigilance particulière. Un versement annoncé peut n’apparaître sur le compte qu’avec 24 à 72 heures de décalage, surtout quand un week-end ou un jour férié s’intercale.
- Une pension affichée un vendredi peut être visible le samedi, le lundi, voire le mardi. Le délai dépend du traitement bancaire, et le relevé permet de distinguer un simple retard d’un problème réel.
Pour lire le calendrier avec méthode, il suffit de suivre la date de versement de la retraite Carsat en 2025 et de garder en tête que l’envoi bancaire ne coïncide pas toujours avec le crédit visible. Un simple décalage de 24 à 72 heures peut suffire à brouiller les repères, surtout autour des jours fériés. Ce guide vous aide à comprendre le rythme des paiements et à garder une vision claire.
Le calendrier 2025 des paiements Carsat, mois par mois
Le calendrier de la retraite Carsat 2025 suit une logique mensuelle simple : un versement est prévu chaque mois, mais la date varie selon le jour ouvré. En pratique, janvier tombe parfois un vendredi, tandis qu’un autre mois bascule au lundi suivant. Pour lire vite l’actualité du paiement, regardez la ligne du mois, puis le clic de vérification sur votre service bancaire. Ce repère évite de confondre la date annoncée et le jour d’arrivée réel de la retraite.
| Mois | Date de versement |
|---|---|
| janvier | vendredi 9 |
| février | lundi 10 |
| mars | mardi 10 |
| avril | jeudi 9 |
| mai | vendredi 9 |
| juin | lundi 9 |
| juillet | mardi 9 |
| août | vendredi 8 |
| septembre | lundi 9 |
| octobre | jeudi 9 |
| novembre | vendredi 7 |
| décembre | lundi 9 |
- Repérez le mois concerné avant de comparer votre retraite.
- Vérifiez si la date tombe un vendredi, un lundi ou un mercredi.
- Contrôlez les mois de novembre et décembre avec plus d’attention.
- Gardez en tête qu’un versement bancaire peut glisser d’un jour.
Vérifier les mois les plus sensibles du début et de la fin d’année
La retraite demande plus d’attention en janvier, novembre et décembre, car ces mois cumulent souvent jours fériés et traitements bancaires plus longs. Si votre retraite est annoncée un vendredi, elle peut n’apparaître que le lendemain ou le lundi suivant. En fin d’année, mieux vaut vérifier chaque mois dès le matin, puis attendre un peu avant d’alerter le service bancaire. Ce réflexe évite bien des inquiétudes inutiles.
Lire un calendrier sans se tromper de date bancaire
Pour lire la retraite sans erreur, commencez par le jour indiqué, puis ajoutez un délai de traitement possible. Une pension versée un vendredi peut être visible le samedi, le lundi ou, plus rarement, le mardi. Le calendrier reste donc un repère, pas une promesse d’encaissement immédiat. En gardant cette nuance en tête, vous lisez mieux la retraite et vous évitez de confondre annonce et crédit effectif.
Pourquoi la pension n’apparaît pas toujours le même jour ?
La pension ne s’affiche pas toujours le même jour parce que le versement passe d’abord par des circuits bancaires différents selon les établissements. Une retraite annoncée un lundi peut devenir visible le mardi, tandis qu’un paiement prévu un jeudi peut arriver le vendredi. Le délai dépend aussi du mois, notamment en novembre, décembre, janvier ou février, quand les jours non ouvrés s’enchaînent. Ce décalage reste normal et n’indique pas forcément un problème.
La pension suit donc un rythme professionnel de traitement, et non une arrivée instantanée. Si votre retraite part un vendredi, elle peut n’apparaître que le lundi, surtout quand le week-end coupe la chaîne de versement. Le relevé bancaire permet alors de confirmer la date réelle. En cas de doute, laissez passer un jour ouvré avant de demander une vérification, car l’écart entre l’envoi et l’affichage est souvent plus long qu’on ne l’imagine.
Comprendre le délai entre l’envoi et l’arrivée sur le compte
La retraite est envoyée par l’organisme, puis traitée par la banque avant d’être visible sur votre compte. Ce délai explique qu’une pension annoncée le mardi puisse n’apparaître que le mercredi ou le jeudi. Le même principe vaut pour février, mars, avril, mai, juin, juillet, août, septembre et octobre. En pratique, il faut surtout surveiller le premier jour ouvré après le virement pour avoir une lecture fiable.
- Le week-end bloque souvent l’affichage immédiat de la retraite.
- Un jour férié peut repousser la pension au lendemain ouvré.
- Chaque banque applique ses propres délais de traitement.
- Un versement du vendredi peut être visible le lundi suivant.
- Un contrôle du relevé aide à distinguer retard et simple latence.
Identifier les cas où le week-end décale le crédit
Quand la retraite part un vendredi, le crédit peut n’apparaître que le lundi, voire le mardi si un jour férié s’ajoute. Ce cas se voit souvent en mai, en juin ou en septembre, mais aussi en décembre, quand le calendrier se resserre. La pension n’est alors pas perdue : elle suit seulement un chemin bancaire plus long. Un délai de 24 à 72 heures reste fréquent.
Savoir quand contacter sa caisse ou sa banque
Si la retraite n’apparaît toujours pas après un jour ouvré supplémentaire, commencez par vérifier votre relevé et la date annoncée. Ensuite, contactez votre banque pour savoir si le crédit est en attente, puis votre caisse si le versement semble absent. Ce double contrôle aide à comprendre si le blocage vient du traitement bancaire ou d’un problème de dossier. Attendre trop longtemps n’est pas utile ; agir après un court délai reste plus efficace.
Les repères utiles pour suivre sa retraite sans stress
Pour suivre sa retraite sans stress, il faut regarder sa carrière, son départ et son âge de façon globale, puis garder un œil sur chaque revenu mensuel. Un retraité qui a travaillé à temps partiel, en emploi discontinu ou comme aidant familial peut avoir plusieurs droits à surveiller. Le plus simple est de noter les mouvements de pension, de réversion et de complémentaire dans un calendrier personnel, afin de voir rapidement ce qui entre et ce qui manque.
Cette méthode aide aussi à demander un document personnel au bon moment, sans attendre trop long. En consultant régulièrement votre espace en ligne, vous gardez une vue claire sur votre vie financière et sur votre situation familiale. Si votre carrière a connu plusieurs départs, mieux vaut comparer les montants mois par mois, surtout en octobre, en janvier, en novembre et en décembre. Vous évitez ainsi les oublis et les surprises.
Consulter ses paiements récents depuis son espace personnel
Votre espace personnel permet de suivre vos paiements récents et de vérifier chaque retraite sans attendre un courrier. Commencez par ouvrir le relevé, puis comparez le montant du mois avec le précédent. Ensuite, contrôlez la date, le libellé et la régularité du versement. Enfin, conservez une trace de vos pensions sur plusieurs mois pour repérer un écart. Cette aide simple facilite le suivi de votre revenu.
- Ouvrez votre espace personnel avec vos identifiants.
- Consultez le relevé des derniers paiements de retraite.
- Vérifiez la date d’affichage et le montant reçu.
- Comparez le versement du mois avec celui du mois précédent.
- Gardez une copie de vos relevés pour suivre votre situation.
Distinguer retraite de base, complémentaire et réversion
La retraite de base, la complémentaire et la réversion ne suivent pas toujours le même calendrier. La retraite de base dépend du régime général, tandis que l’Agirc-Arrco applique ses propres repères. Une pension de réversion peut compléter un revenu familial après un départ ou un décès, selon le droit ouvert. Pour rester serein, il faut demander un détail clair de chaque paiement et vérifier la part de chaque organisme.
- Comparez la retraite de base avec la complémentaire.
- Vérifiez si une réversion s’ajoute à votre pension.
- Demandez le détail de chaque versement reçu.
- Gardez un calendrier distinct pour chaque mois de paiement.
Par exemple, une pension de réversion peut arriver en même temps qu’une retraite de base, mais avec un montant différent. Si votre situation change, demander une aide de lecture au bon service évite les confusions. Cette routine rend votre carrière de retraité plus lisible et votre budget plus stable.
FAQ – Questions fréquentes sur les paiements de retraite
Quand la pension est-elle visible sur le compte ?
La pension apparaît souvent un à trois jours ouvrés après la date de versement. Si le paiement tombe en janvier, en novembre ou en décembre, le délai peut sembler plus long.
Que faire si le versement prend du retard ?
Vérifiez d’abord votre relevé, puis attendez un jour ouvré supplémentaire. Si la retraite reste absente, contactez votre banque ou le service concerné.
La retraite complémentaire suit-elle le même calendrier ?
Non, la retraite complémentaire suit son propre calendrier. Pour l’Agirc-Arrco, le versement peut être différent de la pension de base.
Où vérifier ses derniers paiements en ligne ?
Dans votre espace personnel, consultez le relevé des paiements récents. Le clic de vérification y montre la date, le montant et le détail de chaque versement.
Vous aimerez aussi
 Retraite

 Retraite
 Retraite
 Retraite