
Frais du virement instantané : gratuits ou non ?
 Aurore
•
17 octobre 2026
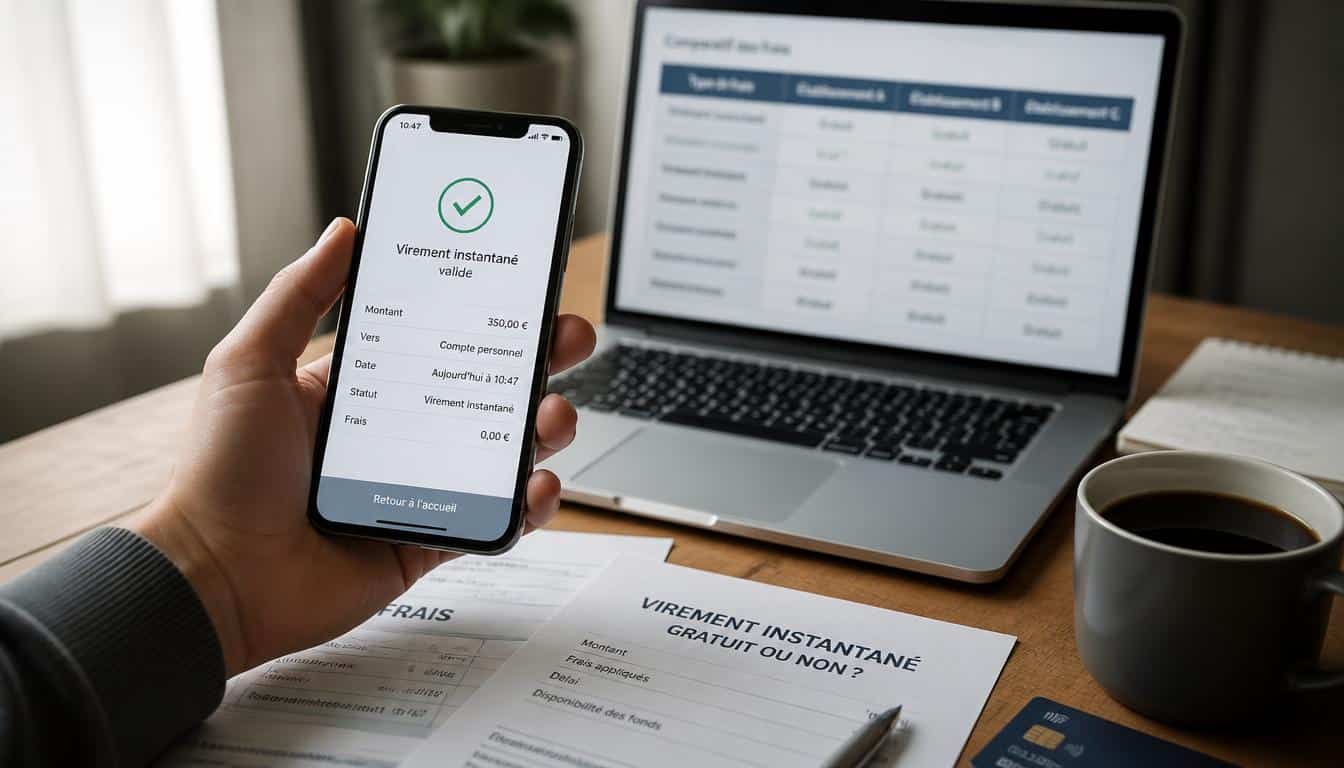
Vous avez déjà hésité au moment d’envoyer de l’argent en urgence, en vous demandant si la somme arriverait à temps ? Le virement instantané répond précisément à ce besoin : il permet de transférer des fonds en quelques secondes, même quand la banque est fermée. Dans le cadre SEPA, ce service bancaire change la donne face au virement classique, surtout lorsqu’un bénéficiaire attend un délai quasi nul. Comprendre des frais du virement instantané est essentiel pour savoir si l’opération reste gratuite, combien elle coûte et dans quelles conditions la réglementation influence le service sur mobile.
En pratique, la rapidité ne suffit pas : le coût, le délai de réception, la logique de gratuité selon les banques et la sécurité du service comptent tout autant. Si vous utilisez votre application bancaire pour envoyer de l’argent à un proche, vous gagnez en confort, mais vous devez aussi vérifier les règles appliquées par chaque établissement.
Frais et règles du virement instantané
- Le virement instantané SEPA crédite l’argent en quelques secondes, sans attendre le jour ouvré suivant. La banque vérifie l’IBAN et le nom du bénéficiaire avant validation, puis l’opération est transmise presque aussitôt au réseau bancaire.
- Les frais ne sont pas uniformes d’une banque à l’autre. Certains établissements facturent encore l’émission ou réservent la gratuité à certaines offres, tandis que d’autres proposent le service sans coût pour l’envoi comme pour la réception.
- La réglementation européenne a poussé les banques à rendre ce service plus accessible et plus lisible. Elle vise aussi à rapprocher son prix de celui du virement classique et à améliorer l’affichage du coût et des conditions d’exécution.
- Le montant envoyé reste limité par des plafonds fixés par chaque banque et par le contrat du compte. Selon les offres, la limite peut varier de quelques centaines à plusieurs milliers d’euros, avec parfois une restriction par opération, par jour ou pour un nouveau bénéficiaire.
- Le virement instantané est surtout utile pour un remboursement, un dépannage ou un paiement urgent. Le virement classique reste préférable quand le délai n’est pas critique, quand le montant est élevé ou quand le service instantané n’est pas gratuit dans la banque.
Comment fonctionne le virement instantané SEPA au quotidien
Le virement instantané SEPA fonctionne comme une opération bancaire validée et exécutée presque immédiatement, sans attendre le traitement du jour ouvré suivant. Dans une banque, ce virement passe par un canal numérique disponible sur mobile ou en ligne, avec une vérification rapide du bénéficiaire. Le numéro IBAN et le nom saisi servent à limiter les erreurs, puis la banque confirme que le virement instantané peut partir. Le délai est alors de quelques secondes, ce qui change tout quand le temps compte. Pour approfondir ce sujet, consultez notre guide sur plafond paiement wero.
Imaginons Léa, à Lyon, qui doit rembourser 48 € à son frère après un dîner. Elle saisit l’IBAN, contrôle le nom du bénéficiaire, valide le virement, puis reçoit la confirmation bancaire. En quelques secondes, l’argent arrive. Cette logique SEPA repose sur la disponibilité du service, jour et nuit, et sur une vérification de cohérence avant l’envoi.
Les étapes à suivre avant de valider l’envoi
Le virement instantané demande d’abord de choisir le bénéficiaire, puis de vérifier l’IBAN et le nom affiché. Ensuite, la banque affiche le montant, le délai estimé et, parfois, les frais éventuels. Avant de confirmer, il faut relire chaque donnée, car une erreur de numéro peut bloquer le virement ou l’envoyer au mauvais destinataire. Sur mobile, cette vérification prend souvent moins d’une minute, mais elle reste décisive.
- Sélectionner le bénéficiaire enregistré ou en créer un nouveau.
- Contrôler l’IBAN et le nom associés au compte.
- Vérifier le montant du virement et la devise en euro.
- Valider l’opération après lecture du récapitulatif bancaire.
Ce qui se passe après la confirmation de l’opération
Une fois l’opération confirmée, le virement instantané est transmis au réseau bancaire et crédité presque aussitôt chez le bénéficiaire. Le temps de traitement reste très court, souvent inférieur à dix secondes, sauf incident technique ou contrôle de sécurité. La banque émettrice et la banque réceptrice échangent alors les informations SEPA nécessaires pour finaliser le virement, puis l’argent devient disponible sur le compte destinataire. En complément, découvrez ouverture banque samedi.
Les frais du virement instantané sont-ils toujours gratuits ?
Les frais du virement instantané ne sont pas uniformes, car chaque banque applique encore sa propre politique tarifaire. Dans certains établissements, le service est gratuit pour l’émission comme pour la réception ; dans d’autres, un coût peut apparaître selon le plan bancaire ou le type de compte. La réglementation européenne a poussé le marché vers plus de transparence, mais le virement classique reste parfois gratuit alors que l’instantané peut encore être facturé dans certaines offres standard. Vous pourriez également être intéressé par code banque 3002.
Le point clé, c’est de distinguer le service d’envoi et le service de réception. Une banque peut proposer un virement instantané gratuit à ses clients, tout en conservant un frais sur certaines opérations spécifiques. Pour éviter les surprises, il vaut mieux consulter l’article tarifaire de l’établissement avant de valider. Le coût affiché dépend aussi du canal utilisé, de la gamme bancaire et du type de compte disponible.
Quand une banque facture encore ce service
Une banque facture encore ce service quand son offre n’inclut pas la gratuité de base, ou quand le virement instantané est réservé à certains profils. Le frais peut apparaître sur un compte standard, alors qu’un compte premium le propose gratuitement. Parfois, le coût concerne seulement l’émission, tandis que la réception reste gratuite. La réglementation pousse à l’harmonisation, mais l’établissement conserve une marge de tarification sur des options précises.
- Compte standard avec commission à l’émission.
- Offre bancaire gratuite pour les virements reçus.
- Service inclus dans un forfait premium.
- Tarif appliqué seulement au-delà d’un certain usage.
- Gratuité liée à une promotion temporaire.
Ce que change la gratuité pour les clients
Quand le virement instantané devient gratuit, le client l’utilise plus facilement pour les petits montants du quotidien. Le service perd son image de produit premium et devient un réflexe pratique pour rembourser, dépanner ou payer vite. La gratuité simplifie aussi la comparaison entre banques, car le coût n’est plus un frein immédiat. En revanche, il reste utile de vérifier les conditions bancaires, car un virement classique peut encore être mieux adapté à certaines opérations non urgentes. Pour aller plus loin, lisez plafond virement banque populaire.
| Type d’établissement | Logique tarifaire fréquente |
|---|---|
| Banque traditionnelle | Service parfois facturé selon le compte |
| Banque en ligne | Gratuité plus fréquente sur le virement instantané |
| Banque pro | Tarification liée au volume d’opérations |
Pourquoi la réglementation européenne a changé la donne
La réglementation européenne a changé la donne en poussant les banques à rendre le virement instantané plus accessible et plus lisible. Le règlement vise à rapprocher le coût de ce service de celui du virement classique, afin que le client ne paie pas davantage pour gagner du temps. Dans la zone SEPA, cette évolution facilite les paiements rapides, de jour comme de nuit, et renforce l’idée d’un service bancaire immédiat.
Pour un particulier comme pour un professionnel, l’effet est concret : moins d’hésitation au moment d’envoyer l’argent et plus de fluidité dans les paiements urgents. L’établissement doit intégrer ce cadre européen dans son plan tarifaire, ce qui réduit les écarts entre offres. Le règlement encourage aussi une meilleure information du client, avec un affichage plus clair du coût et des conditions d’exécution.
Ce que vise l’harmonisation des tarifs
L’harmonisation des tarifs vise à éviter qu’un virement instantané coûte beaucoup plus cher qu’un virement classique pour un service comparable. Le règlement européen cherche à rendre le marché plus cohérent, afin que le prix ne bloque pas l’usage. Cette réglementation protège aussi la lisibilité des offres, car le client peut comparer plus facilement les banques et leurs niveaux de gratuité. Le but reste simple : payer le juste coût pour un service rapide.
- Réduire les écarts de prix entre établissements.
- Encourager l’usage du service immédiat.
- Améliorer la transparence bancaire.
- Faciliter la comparaison entre offres SEPA.
Les effets concrets pour les banques et les clients
Les banques doivent adapter leur système bancaire, leur grille tarifaire et leurs outils de contrôle pour respecter la réglementation. Pour les clients, l’effet principal est une meilleure visibilité sur le coût réel du service. Le virement instantané devient plus simple à adopter, surtout quand il est intégré sans surcoût dans l’offre. Le virement classique garde toutefois son intérêt pour les opérations non pressées, car il reste souvent le choix le plus souple dans certaines situations.
Quels plafonds limitent le montant envoyé ?
Le plafond du virement instantané dépend surtout de la banque et du contrat du compte. En pratique, le montant autorisé par opération peut varier fortement, car chaque établissement fixe ses propres conditions de sécurité. Le règlement standard ne donne pas toujours un plafond unique pour tous les clients, ce qui explique les écarts entre offres. Le temps de traitement reste rapide, mais le montant envoyé doit rester dans la limite prévue par le plan bancaire.
Un plafond interne peut bloquer un virement instantané de 1 500 euro, alors qu’un autre compte accepte 5 000 euro par opération. Cette différence ne vient pas du SEPA lui-même, mais de la politique de la banque et du niveau de risque accepté. Avant d’envoyer l’argent, il faut donc vérifier la carte des limites dans l’espace client ou dans les documents du compte. Le bénéficiaire recevra bien l’argent, mais seulement si le plafond est respecté.
Les plafonds les plus fréquents dans la pratique
Les plafonds les plus fréquents se situent souvent entre quelques centaines et plusieurs milliers d’euro par opération. Certaines banques fixent une limite journalière, d’autres une limite par heure ou par jour ouvré. Le crédit du compte destinataire reste instantané, mais le plafond protège l’établissement contre les erreurs et les fraudes. Le virement instantané peut donc être parfait pour un achat courant, sans convenir à un gros transfert unique.
- Plafond par opération fixé par la banque.
- Limite journalière sur le total des virements.
- Montant réduit pour les nouveaux bénéficiaires.
- Seuil différent selon le compte bancaire.
- Restriction temporaire en cas de contrôle sécurité.
Comment vérifier la limite avant d’envoyer l’argent
Pour vérifier la limite, il faut consulter l’espace bancaire, les conditions du compte ou l’aide de l’application mobile. Le plafond s’affiche parfois avant la validation du virement instantané, ce qui évite un refus au dernier moment. Si le montant dépasse la limite, la banque propose souvent un virement classique ou un fractionnement. Mieux vaut contrôler cette condition avant d’agir, surtout pour un bénéficiaire qui attend une réponse rapide.
Dans quels cas ce mode de paiement est le plus utile
Le virement instantané est le plus utile quand l’argent doit arriver tout de suite, sans attendre le lendemain. Ce service bancaire sert à aider un proche, régler un imprévu ou sécuriser une opération urgente. Le bénéficiaire voit le crédit presque immédiatement, ce qui évite les tensions de dernière minute. Sur mobile, le virement reste simple à faire, même quand le canal bancaire habituel est fermé.
Imaginez Paul, à Nantes, qui doit aider sa sœur un dimanche soir après une panne de voiture. Il lance un virement, valide le montant, et l’argent arrive avant que le dépanneur reparte. Dans ce cas, le virement classique serait trop lent. Le virement instantané devient alors un outil de dépannage, mais aussi une solution pratique pour les paiements du quotidien.
- Rembourser un proche sans attendre.
- Payer sa part d’un cadeau commun.
- Aider rapidement en cas d’imprévu.
- Transférer de l’argent entre deux comptes.
- Régler un achat entre particuliers.
- Éviter un retard de paiement urgent.
Pour les particuliers au quotidien
Pour les particuliers, le virement instantané aide à gérer les petits urgences de la vie courante. Un parent peut envoyer de l’argent à son enfant en quelques secondes, un colocataire peut rembourser sa part, et un ami peut dépanner sans passer par un autre service. Le bénéficiaire reçoit vite la somme, ce qui simplifie les échanges entre proches. Dans ces cas, le virement classique reste utile, mais moins réactif.
Pour les professionnels qui doivent régler vite
Pour les professionnels, le virement instantané sert à régler un fournisseur, sécuriser une livraison ou débloquer une situation commerciale. Le temps gagné peut éviter un arrêt d’activité ou un retard de commande. Le service bancaire immédiat facilite aussi la trésorerie, surtout quand un paiement doit partir dans la journée. Un virement classique reste pertinent pour les règlements planifiés, mais l’instantané devient précieux en cas d’urgence.
Virement instantané ou classique : comment choisir ?
Le choix entre virement instantané et virement classique dépend surtout du délai souhaité, du coût et du montant à transférer. Si vous devez envoyer de l’argent tout de suite, l’instantané s’impose souvent. Si l’opération peut attendre, le virement classique reste parfois plus souple et plus économique. La banque et l’établissement bancaire peuvent aussi imposer une condition de plafond ou de disponibilité selon le compte.
Pour choisir le bon virement, regardez d’abord l’urgence, puis le budget et la nature du bénéficiaire. Un virement instantané est idéal pour un remboursement rapide, alors qu’un virement classique convient mieux à un paiement planifié. Le bon arbitrage dépend donc du temps disponible, du gratuit ou non du service, et du niveau de simplicité recherché dans votre usage bancaire.
- L’urgence du paiement.
- Le coût du service.
- Le plafond autorisé.
- La disponibilité de la banque.
- Le montant à transférer.
Les avantages du virement instantané
Le virement instantané offre un délai quasi nul, une grande simplicité et une confirmation rapide. Il rassure quand le bénéficiaire attend l’argent immédiatement. Le service fonctionne souvent tous les jours, ce qui le rend très pratique pour les imprévus. Pour de petites sommes, il évite de perdre du temps et améliore l’expérience bancaire au quotidien.
Les situations où le virement classique reste préférable
Le virement classique reste préférable quand le délai n’est pas critique, quand le montant est élevé ou quand le compte impose une limite stricte. Il peut aussi être plus adapté si le coût du service instantané n’est pas gratuit dans votre banque. Pour un paiement planifié, le classique garde donc tout son intérêt, surtout si vous n’avez pas besoin d’un crédit immédiat chez le bénéficiaire.
FAQ – Questions fréquentes sur le coût et l’usage
Combien coûte un virement instantané ?
Le coût d’un virement instantané dépend de la banque et du compte. Certaines offres le proposent gratuitement, d’autres appliquent des frais fixes ou inclus dans un forfait bancaire.
Est-il toujours gratuit selon les banques ?
Non, le virement instantané n’est pas toujours gratuit. La gratuité varie selon l’établissement, la gamme de compte et la politique tarifaire affichée dans les documents bancaires.
Quel est le plafond de montant ?
Le plafond varie selon la banque et le contrat. Il peut être de quelques centaines à plusieurs milliers d’euro par opération, avec parfois une limite journalière.
Peut-on annuler un virement instantané ?
En général, non : le virement instantané est très difficile à annuler une fois validé. Il faut donc vérifier le bénéficiaire, le montant et l’IBAN avant confirmation.
Combien de temps faut-il pour recevoir l’argent ?
Le délai est généralement de quelques secondes. En cas de contrôle bancaire ou d’incident technique, la réception peut prendre un peu plus de temps.
Ce service est-il disponible pour tous les comptes ?
Non, le service n’est pas toujours disponible pour tous les comptes. La compatibilité dépend de la banque, du type de compte et des options activées dans l’espace bancaire.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque